 Jakub Krystkowiak
Odpowiedź w trzech zdaniach: KSeF (Krajowy System e-Faktur) to państwowy system do wystawiania, odbierania i przechowywania faktur ustrukturyzowanych, ale obiegu faktur nie prowadzi: nie sprawdza ich z zamówieniem, nie dekretuje i nie kieruje do akceptacji. Faktura z KSeF przychodzi jako XML z gotowymi polami, więc OCR jest przy niej zbędny. AI pomaga dalej: przy dekretacji, kontroli z zamówieniem, anomaliach i fakturach spoza KSeF, np. zagranicznych.
Od 1 lutego 2026 roku wszystkie firmy odbierają faktury w KSeF. Faktury zakupowe leżą więc w jednym miejscu, w jednym formacie i z numerem nadanym przez system. Z codziennej pracy księgowości nie zniknęło jednak żadne z czterech pytań: czy ta faktura zgadza się z zamówieniem, na jakie konto i MPK ją zaksięgować, kto ją zatwierdza i kiedy ją zapłacić.
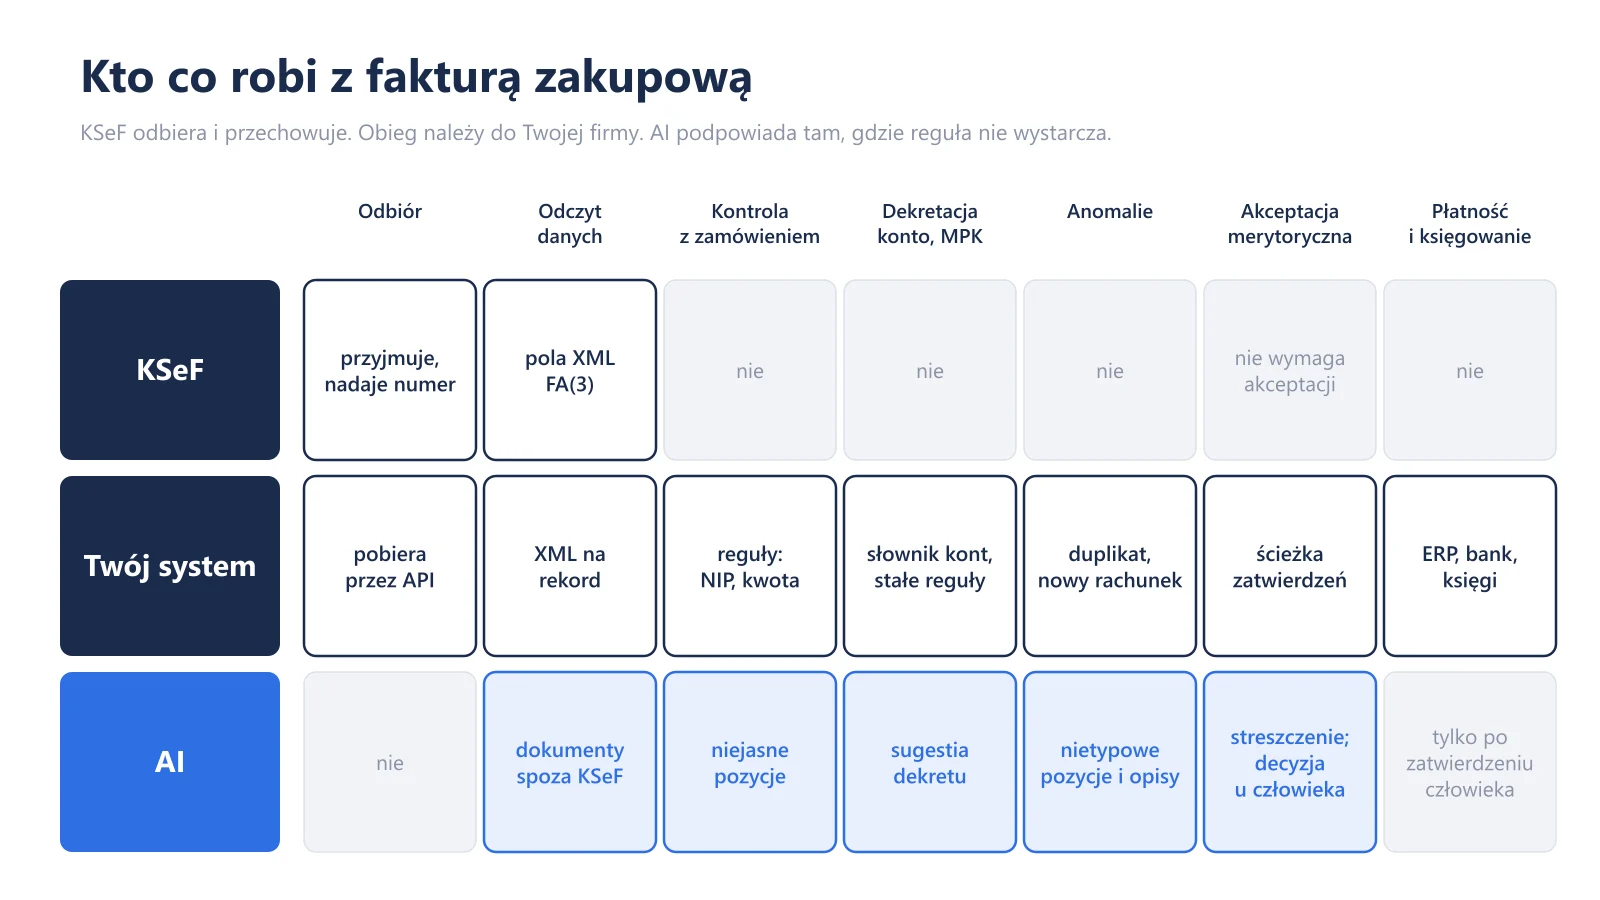
KSeF na te pytania nie odpowiada, bo nie został do tego zbudowany. Dlatego najpierw rozdzielamy trzy warstwy, które w ofertach systemów do obiegu dokumentów często zlewają się w jedną: co robi KSeF, co musi zrobić Twój system i gdzie AI naprawdę się przydaje.
Czego KSeF nie zrobi z fakturą zakupową?
KSeF nie prowadzi obiegu faktur: nie porównuje ich z zamówieniem, nie dekretuje, nie kieruje do akceptacji i nie płaci. Ministerstwo Finansów opisuje zakres systemu jako wystawianie, przesyłanie, otrzymywanie, dostęp i przechowywanie faktur ustrukturyzowanych oraz nadawanie uprawnień do korzystania z KSeF. W tym katalogu nie ma ani jednego kroku, który dzieje się po pobraniu faktury.
W pytaniach i odpowiedziach MF pada też zdanie, które łatwo źle zrozumieć: „W KSeF nie jest wymagana akceptacja faktur przez odbiorcę”. Faktura jest uznana za otrzymaną, gdy system nada jej numer. To reguła podatkowa, a nie zwolnienie z Twojej akceptacji merytorycznej. Ktoś w firmie nadal musi potwierdzić, że towar dotarł, a usługa została wykonana.
Sama faktura ma postać XML zgodną ze strukturą logiczną FA(3), która obowiązuje od 1 lutego 2026 roku. NIP sprzedawcy, kwoty, stawki i pozycje są osobnymi polami. To obniża koszt automatyzacji bardziej niż wybór modelu.
| Etap obiegu | Co robi KSeF | Co robi Twój system (ERP, księgowość, workflow) | Gdzie realnie pomaga AI |
|---|---|---|---|
| Odbiór | przyjmuje fakturę od wystawcy, nadaje numer KSeF, udostępnia ją odbiorcy | pobiera nowe faktury przez API lub integrację programu | nigdzie, to zadanie integracji |
| Odczyt danych | przechowuje dane w polach XML | zamienia XML na rekord w systemie | nie przy fakturach z KSeF; tak przy PDF i skanach spoza KSeF |
| Kontrola z zamówieniem | nie | reguły: NIP, numer zamówienia, kwota z tolerancją | gdy nazwy pozycji u dostawcy różnią się od nazw w zamówieniu |
| Dekretacja (konto, MPK, projekt) | nie | słownik kont, stałe reguły dla powtarzalnych dostawców | sugestia dekretu na podstawie opisu pozycji i historii |
| Kontrola anomalii | nie | reguły: duplikat, nowy rachunek bankowy dostawcy, przekroczony budżet | nietypowa pozycja, kwota albo opis na tle historii dostawcy |
| Akceptacja merytoryczna | nie wymaga akceptacji odbiorcy | ścieżka zatwierdzeń, progi kwotowe, zastępstwa | streszczenie dla zatwierdzającego; decyzja zostaje u niego |
| Płatność i księgowanie | nie | ERP, bank, księgi rachunkowe | tylko z zatwierdzeniem człowieka |
| Przechowywanie | przechowuje fakturę ustrukturyzowaną | archiwum z opisem, dekretem i historią akceptacji | wyszukiwanie w archiwum pytaniem zadanym własnymi słowami |
Terminy KSeF i kary: stan na 3 października 2026
Obowiązek odbioru dotyczy wszystkich firm od lutego, a obowiązek wystawiania wchodził etapami. Daty weryfikowaliśmy 3 października 2026 roku na stronach Ministerstwa Finansów i w Rządowym Centrum Legislacji.
| Co | Od kiedy | Źródło |
|---|---|---|
| Odbieranie faktur w KSeF, wszystkie firmy | 1 lutego 2026 | MF: zakres obowiązkowego KSeF |
| Wystawianie: firmy ze sprzedażą (z VAT) powyżej 200 mln zł w 2024 roku | 1 lutego 2026 | MF: od kiedy trzeba wystawiać faktury w KSeF |
| Wystawianie: pozostałe firmy | 1 kwietnia 2026 | jak wyżej |
| Wyjątek: faktury poza KSeF, jeśli ich suma z VAT nie przekroczy 10 000 zł w miesiącu | do 31 grudnia 2026 | jak wyżej |
| Koniec wyjątku 10 000 zł: KSeF obowiązkowy także dla najmniejszych firm | 1 stycznia 2027 | MF: etapy wdrożenia |
| Kary z art. 106ni ustawy o VAT | według obowiązującej ustawy 1 stycznia 2027; projekt UD477 (etap rządowy) ma je odroczyć do końca 2027 | Dz.U. 2025 poz. 1203 |
Z karami jest inaczej. Ustawa z 5 sierpnia 2025 roku przewiduje, że przepisy o karach z art. 106ni wchodzą w życie 1 stycznia 2027 roku. 16 września 2026 roku Ministerstwo Finansów zapowiedziało wydłużenie odroczenia kar do 31 grudnia 2027 roku i zaznaczyło, że wymaga to zmiany ustawy.
Projekt tej zmiany (UD477) wpisano do wykazu prac Rady Ministrów 22 września, a w Rządowym Centrum Legislacji opublikowano go 23 września 2026 roku. Według tekstu projektu przepisy art. 106ni ust. 1 do 3 i 5 do 7 „wchodzą w życie z dniem 1 stycznia 2028 r.”, co odpowiada zapowiedzi MF.
Na 3 października 2026 roku projekt jest na etapie rządowym i nie trafił jeszcze do Sejmu. Dopóki zmiana nie zostanie uchwalona i ogłoszona, obowiązuje termin z 2027 roku.
MF dodaje też, że odroczenie kar nie zwalnia z obowiązku. Organy KAS mają reagować na faktury wystawiane poza KSeF (poza przypadkami przewidzianymi w ustawie). Dla księgowości oznacza to jedno: faktura od polskiego dostawcy, która przyszła wyłącznie mailem, bez kodów QR trybu offline i poza limitem przejściowym, wymaga wyjaśnienia z dostawcą, zanim trafi do księgowania.
Gdzie AI realnie pomaga, skoro dane są już w XML?
AI przydaje się tam, gdzie trzeba zinterpretować znaczenie faktury, a nie ją odczytać. Pola z XML odczyta zwykły workflow. Model opłaca się dopiero przy decyzjach, których nie da się zapisać prostym warunkiem.
Dekretacja i kategoryzacja kosztów. Opis pozycji to wolny tekst, np. „usługa serwisowa wg umowy 12/2025, etap II”. Konto, MPK i projekt zależą od tego, czego dotyczy umowa i kto zamawiał. Model może zaproponować dekret na podstawie podobnych faktur z przeszłości, a księgowa go zatwierdza albo poprawia. Poprawki wracają do historii, z której model korzysta przy kolejnych fakturach.
Zgodność z zamówieniem przy niejednoznacznych pozycjach. Reguła porówna NIP i kwotę. Nie sparuje jednak pozycji „przewód sieciowy, 1 szpula” z zamówienia z pozycją „kabel UTP kat. 6, 305 m” na fakturze. Tu model może wskazać prawdopodobne dopasowanie, a człowiek je potwierdzić.
Anomalie. Duplikat albo nowy numer rachunku dostawcy złapie reguła i tak powinno zostać, bo reguła jest tańsza i łatwiejsza do sprawdzenia. Model dokłada to, czego reguła nie przewidziała: pozycję, której stały dostawca nigdy wcześniej nie fakturował, albo opis, który nie pasuje do kategorii kosztu.
Wyjaśnianie rozbieżności. Gdy faktura nie zgadza się z zamówieniem, ktoś musi przejrzeć korespondencję, aneksy i historię zamówień. To zadanie o nieznanej z góry liczbie kroków, czyli miejsce dla agenta. Jak go uruchomić i nad nim panować, opisujemy w tekście Agenci AI w firmie: czym są, ile kosztują i jak nad nimi panować.
Test: reguła czy model?
Przy każdym zadaniu z mapy zadaj trzy pytania:
- Czy poprawną odpowiedź da się zapisać jako warunek na polach faktury? Jeśli tak, wybierz regułę. Jest tańsza, przewidywalna i łatwo ją sprawdzić.
- Czy decyzja zależy od opisu słownego, historii albo kontekstu umowy? Jeśli tak, model może podsunąć odpowiedź, ale tylko jako sugestię.
- Czy błąd kosztuje pieniądze albo korektę rozliczenia? Jeśli tak, decyzję zatwierdza człowiek, niezależnie od odpowiedzi na dwa pierwsze pytania.
Efekt AI w dekretacji da się zmierzyć prosto: jaki odsetek sugestii księgowa przyjmuje bez poprawek i ile czasu mija od pobrania faktury do akceptacji. Bez punktu wyjścia sprzed wdrożenia trudno potem ocenić, czy model w ogóle pomaga.
Uwaga na dane osobowe. Faktura od jednoosobowej działalności zawiera imię i nazwisko przedsiębiorcy, więc wysłanie jej do modelu to przetwarzanie danych osobowych. W klasyfikacji z tekstu Polityka AI w firmie: co powinna zawierać i jak ją wdrożyć (ze wzorem) faktury należą do kategorii danych osobowych i poufnych, które przesyła się tylko do zatwierdzonych narzędzi i po ocenie zastosowania. Model dostaje wyłącznie pola potrzebne do zadania.
Gdzie OCR traci sens, a gdzie nadal jest potrzebny
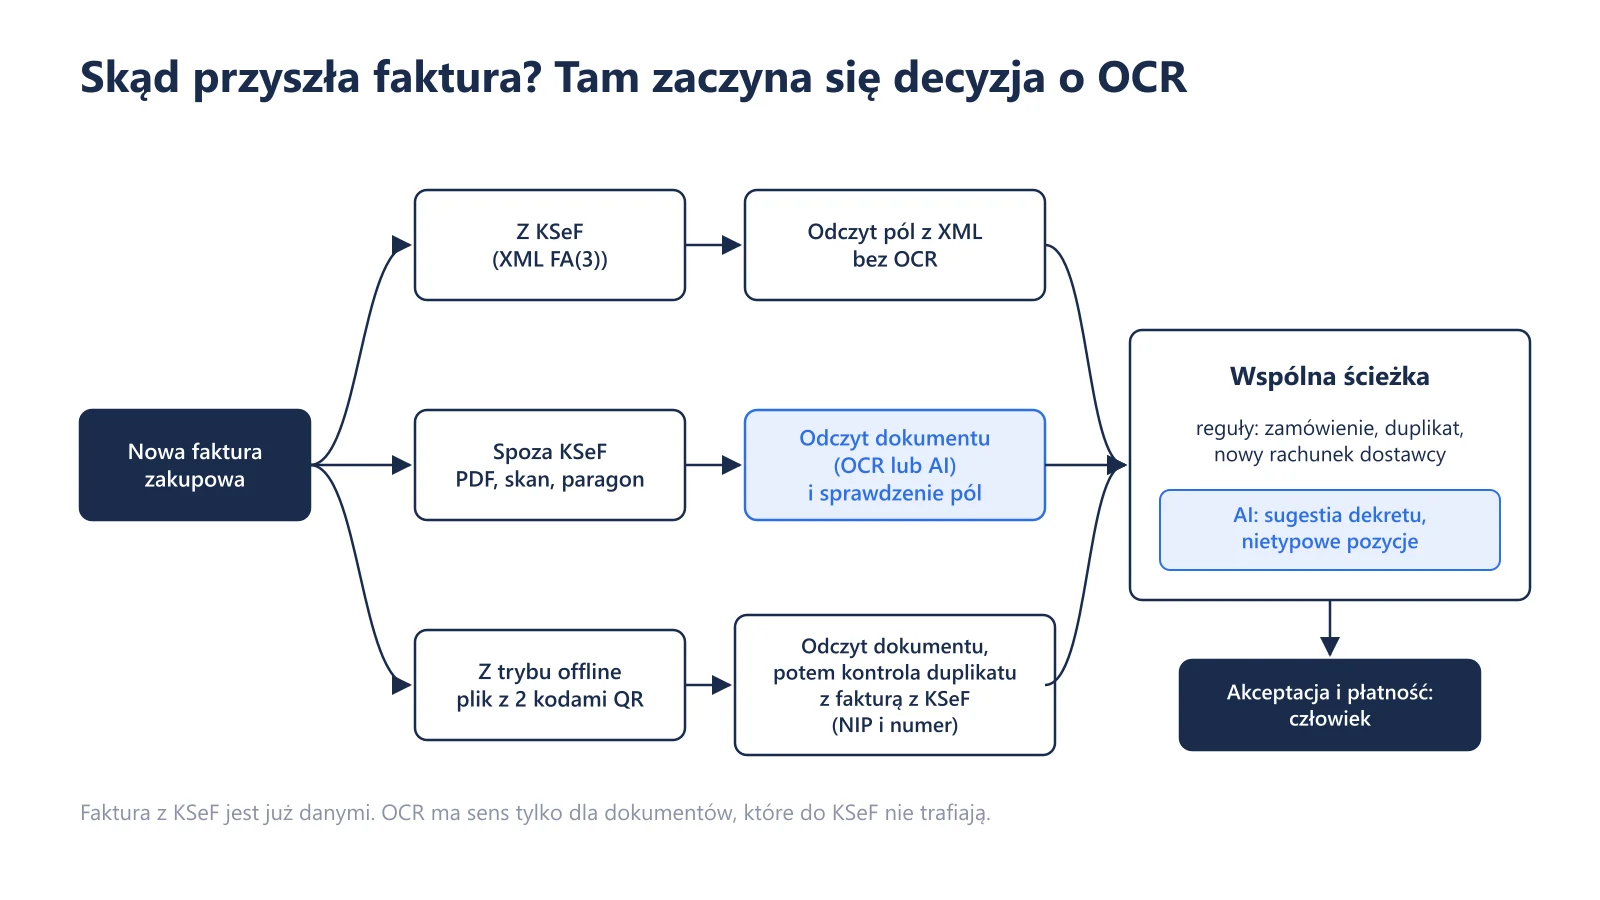
Dla faktury pobranej z KSeF OCR nie ma czego odczytywać. Sens ma tylko przy dokumentach, które do KSeF nie trafiają. OCR, czyli rozpoznawanie tekstu z obrazu, zamienia skan albo PDF na dane. Faktura z KSeF już jest danymi. Generowanie z niej PDF tylko po to, żeby odczytać go z powrotem modelem, dokłada krok, w którym mogą pojawić się błędy.
Dokumenty, które nadal przychodzą innymi kanałami:
- faktury od dostawców zagranicznych. Obowiązkiem KSeF nie są objęte faktury wystawiane przez podatników bez siedziby i bez stałego miejsca prowadzenia działalności w Polsce, a także przez tych, których stałe miejsce w Polsce nie uczestniczy w danej transakcji (MF, zakres obowiązkowego KSeF). Tacy dostawcy mogą korzystać z KSeF dobrowolnie, ale trzeba zakładać, że faktura przyjdzie jako PDF w mailu;
- faktury od najmniejszych sprzedawców do końca 2026 roku, jeśli korzystają z limitu 10 000 zł miesięcznie;
- dowody kosztowe, które nie są fakturami ustrukturyzowanymi, np. paragony i rachunki;
- faktury z trybów offline i awaryjnego. Wystawca może przekazać je poza systemem, oznaczone dwoma kodami QR, a do KSeF przesyła je w ustawowym terminie. Do drugiego kodu potrzebuje certyfikatu KSeF typu 2.
W trybie offline24 fakturę dosyła się do KSeF „nie później niż w następnym dniu roboczym po dniu jej wystawienia” (MF, pytania i odpowiedzi KSeF 2.0).
Ostatni punkt sprawia najwięcej kłopotu. Problemem nie jest odczyt, tylko to, że ta sama faktura może trafić do Ciebie dwa razy: najpierw jako plik, potem z KSeF. Obieg potrzebuje reguły deduplikacji po NIP sprzedawcy i numerze faktury, a faktura z KSeF powinna zastąpić wcześniej zarejestrowany plik.
Ścieżkę dla dokumentów spoza KSeF, czyli workflow z modelem odczytującym PDF w jednym kroku, opisujemy na przykładzie tej samej faktury w trzech wariantach w tekście Automatyzacja procesów biznesowych z AI: kiedy wystarczy workflow, a kiedy potrzebny jest agent.
Jak podłączyć KSeF do workflow i AI
Integracja z KSeF polega na połączeniu programu albo workflow z API KSeF 2.0, z uwierzytelnieniem certyfikatem lub tokenem i z możliwie wąskimi uprawnieniami. MF wskazuje dwie drogi: program finansowo-księgowy zintegrowany z KSeF albo bezpłatne narzędzia ministerstwa, takie jak Aplikacja Podatnika KSeF. Własny workflow to wariant pierwszej drogi.
W n8n nie znaleźliśmy wbudowanego węzła KSeF (stan na 3 października 2026). W galerii n8n są natomiast szablony społeczności, które pobierają faktury z KSeF przez uniwersalny węzeł HTTP Request.
Czym n8n różni się od Make i ile kosztuje, porównujemy w tekście n8n w firmie: co to jest, ile kosztuje i kiedy warto (na tle Make i Zapiera).
Lista kontrolna przed uruchomieniem:
- Zacznij od środowiska testowego lub demo. Faktury wystawione w środowisku Demo nie wywołują skutków prawnych, więc tam sprawdzisz pobieranie, deduplikację i ścieżkę akceptacji.
- Nadaj najwęższe uprawnienia. Workflow, który tylko pobiera faktury zakupowe, potrzebuje odczytu faktur, a nie prawa do ich wystawiania. Token KSeF jest wydawany z niezmiennym zestawem uprawnień, więc ten wybór robisz przy jego generowaniu.
- Traktuj token jak hasło. Dokumentacja MF każe przechowywać go „wyłącznie w zaufanym i bezpiecznym magazynie”. Token trafia do menedżera sekretów narzędzia, nigdy do rozmowy z AI, arkusza ani maila.
- Model nie dostaje dostępu do KSeF. Workflow pobiera fakturę, a model otrzymuje tylko pola potrzebne do sugestii dekretu. Gdy model się pomyli, szkoda kończy się na jednej sugestii.
- Wpisz do kalendarza ważność certyfikatu. Certyfikat KSeF jest ważny nie dłużej niż 2 lata. Wygasły certyfikat zatrzyma pobieranie faktur.
- Sprawdź przyszłość tokenów. W czerwcu 2026 roku MF zaproponowało, żeby tokeny działały także po 31 grudnia 2026 roku, z ważnością od 1 do 365 dni. Zanim oprzesz integrację na tokenie, sprawdź, czy ta propozycja weszła w życie.
- Zaplanuj awarie. Ustal, kto sprawdza komunikaty MF o utrudnieniach i co się dzieje z fakturami, gdy pobieranie stoi przez dzień.
Co zostaje po stronie człowieka
Akceptacja merytoryczna, zatwierdzenie dekretu i decyzja o płatności. Odpowiedzialność za rozliczenie podatku i księgi spoczywa na firmie, a nie na dostawcy modelu ani integratorze. AI może przygotować sugestię, wskazać dopasowanie i oznaczyć fakturę jako podejrzaną. Nie powinno samo księgować ani zlecać przelewów.
Sprawdza się układ, w którym każda sugestia modelu ma widoczne uzasadnienie, np. trzy podobne faktury z przeszłości z tym samym dekretem. Wtedy pomyłkę łatwiej wyłapać. Model z dużą pewnością siebie potrafi zaproponować błędny dekret, dlatego to uzasadnienie jest ważniejsze niż sama sugestia.
Od czego zacząć automatyzację obiegu faktur
- Zmierz punkt wyjścia. Ile faktur miesięcznie przychodzi z KSeF, a ile spoza niego? Ile dni mija od pobrania do akceptacji? Ile dekretów księgowa poprawia?
- Zbierz odbiór w jednym miejscu. Faktury z KSeF pobierane przez API i jedna skrzynka na dokumenty spoza KSeF, z regułą deduplikacji między nimi.
- Najpierw reguły. Kontrola z zamówieniem po NIP i kwocie, duplikaty, nowy rachunek dostawcy, ścieżka zatwierdzeń z progami kwotowymi.
- Na końcu AI. Sugestie dekretu na historii faktur i odczyt dokumentów spoza KSeF, mierzone odsetkiem poprawek. Po kilku tygodniach widać, czy model pomaga, czy dokłada pracy.
FAQ
Czy trzeba kupić program do KSeF?
Nie jest to wymagane. MF udostępnia bezpłatne narzędzia, m.in. Aplikację Podatnika KSeF, w której można wystawiać i odbierać faktury. Przy większej liczbie faktur ręczna obsługa szybko staje się wąskim gardłem, a automatyzacja obiegu wymaga programu zintegrowanego przez API albo własnego workflow.
Kogo nie obejmie KSeF?
Według MF obowiązek nie obejmuje faktur wystawianych przez podatników bez siedziby i bez stałego miejsca prowadzenia działalności w Polsce (albo gdy to stałe miejsce nie uczestniczy w transakcji) oraz faktur na rzecz osób fizycznych nieprowadzących działalności gospodarczej. Takie faktury można wystawiać w KSeF dobrowolnie. Poza KSeF zostają też faktury w procedurach szczególnych: OSS nieunijnej, importu IOSS i międzynarodowego okazjonalnego przewozu drogowego osób.
Do końca 2026 roku obowiązuje też limit 10 000 zł miesięcznie dla faktur wystawianych poza KSeF.